Midterms 2026: Eine «blaue Welle» überrollt das Land
Die Amerikanerinnen und Amerikaner haben den Kongress gewählt. Zwei Jahre nach dem republikanischen Durchmarsch bei der Präsidentschaftswahl haben sie die Notbremse gezogen und sorgen für einen Machtwechsel. Die Resultate zeugen von einer landesweiten Ablehnung gegenüber Trump. Die Demokraten erzielen historische Erfolge in traditionell republikanisch geprägten Bundesstaaten und halten neu sowohl im Repräsentantenhaus als auch im Senat eine klare Mehrheit. Was bedeutet das für Politik, Wirtschaft und Finanzmärkte?
Text: Manuel Ferreira und Christian Brändli | Videoproduktion: Andreas Guntli

Kernbotschaften
Wichtigste Punkte im Überblick
Wichtigste Punkte im Überblick
- Eine «blaue Welle» überrollt das Land und versetzt Präsident Trump einen Dämpfer. Die Demokraten kontrollieren neu beide Kammern des Kongresses. Das Weisse Haus verliert die legislative Initiative. Trump behält in Handels- und Aussenpolitik breite exekutive Spielräume und greift innenpolitisch auf Vetos und Executive Orders zurück.
- Politische Auseinandersetzungen verlagern sich auf Haushalt und Schuldenobergrenze. Es drohen fiskalpolitische Grabenkämpfe, während grosse Ausgabenprogramme oder Steuererhöhungen am Veto des Präsidenten scheitern.
- Die Reaktion der Finanzmärkte bleibt begrenzt. Der Fokus richtet sich wieder stärker auf Fundamentaldaten. Im Hintergrund schwelt das Risiko von Regierungsstillständen und Spannungen um die Schuldenobergrenze.
US-Zwischenwahlen und ihre Auswirkungen auf Wirtschaft und Märkte
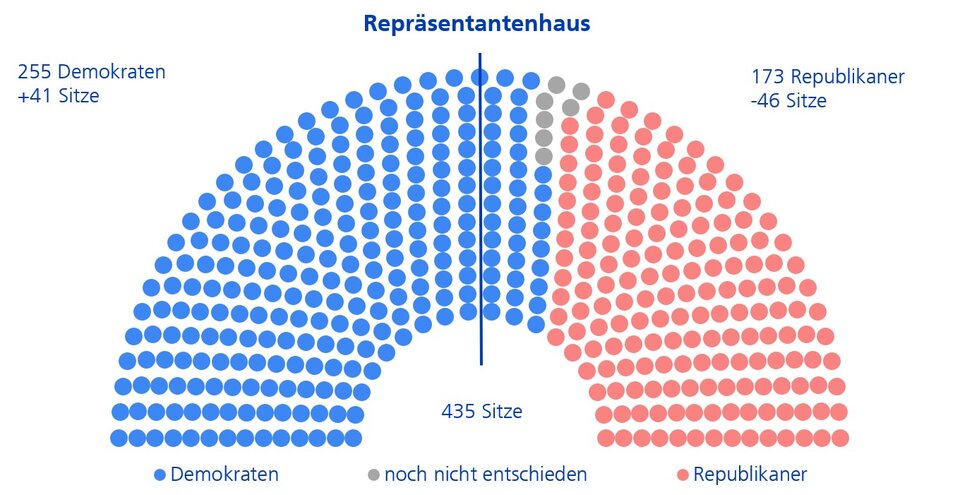
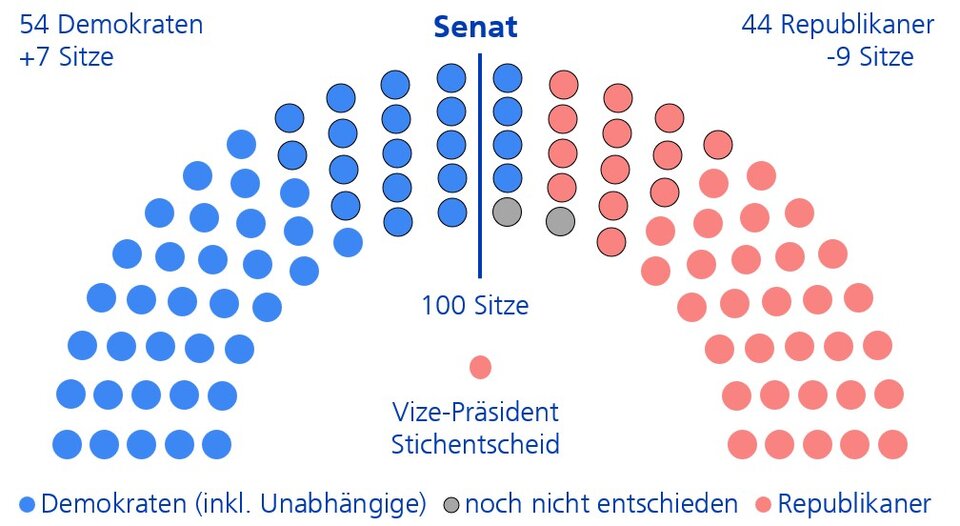
Zwei Jahre nach dem republikanischen Durchmarsch bei der Präsidentschaftswahl haben die US-Wähler die Notbremse gezogen. Die Demokraten erobern nicht nur das Repräsentantenhaus zurück, sondern kippen auch die bisherige republikanische Mehrheit im Senat. Im Repräsentantenhaus kommen die Demokraten auf mehr als 250 der 435 Sitze. Im Senat gewinnen sie selbst in republikanischen Hochburgen hinzu und verfügen künftig über eine solide Mehrheit von mindestens 54 der 100 Sitze (siehe Grafik). Haupttreiber dieses Umschwungs sind die landesweite Ablehnung gegenüber Präsident Trump und Sorgen über die Lebenshaltungskosten, die viele Wähler mit der Zollpolitik der Regierung und den Folgen des militärischen Konflikts mit dem Iran verbinden. Für die verbleibenden zwei Jahre der Amtszeit von Donald Trump markiert dieses Ergebnis eine Zäsur. Das Weisse Haus verliert die legislative Initiative.
Grafik: Zusammensetzung des neu gewählten US-Kongresses
Provisorische Ergebnisse, 4. November, 7 Uhr MEZ
Politische Auswirkungen der blauen Welle
Mit der Mehrheit in beiden Kammern verlieren das Weisse Haus und die Republikaner die Kontrolle über den Gesetzgebungsprozess. Die Demokraten können Richterernennungen und Kabinettsposten im Senat blockieren. Trump dürfte daher Personalwechsel zügig vornehmen, damit der noch von den Republikanern dominierte Senat diese bis Jahresende bestätigen kann. Mit ihrer Doppelmehrheit gewinnen die Demokraten deutlich an Verhandlungsmacht gegenüber der Trump-Regierung, da sie im Kongress die Traktandenliste bestimmen und Gesetzentwürfe formulieren. Ohne parteiübergreifende Kompromisse bleibt der Gesetzgebungsprozess jedoch weitgehend blockiert, da für die meisten Vorlagen im Senat 60 Stimmen erforderlich sind. Hinzu kommt, dass Präsident Trump gegen jedes vom Kongress verabschiedete Gesetz sein Veto einlegen kann, das nur mit einer Zweidrittelmehrheit in beiden Kammern überstimmt werden kann. Mit der Übernahme des Repräsentantenhauses erlangen die Demokraten zudem die Kontrolle über zentrale Untersuchungsausschüsse und könnten ein drittes Amtsenthebungsverfahren gegen den Präsidenten einleiten. Eine Verurteilung im Senat ist mangels Zweidrittelmehrheit aber unwahrscheinlich. Trump seinerseits wird innenpolitisch weitgehend über Dekrete (Executive Orders) regieren.
Fiskalpolitische Grabenkämpfe
Die politischen Auseinandersetzungen konzentrieren sich auf Bundeshaushalt, Verteidigungsausgaben und Schuldenobergrenze. Zwar könnten die Demokraten das Haushaltsverfahren nutzen, um finanzpolitische Vorhaben zu Ausgaben, Steuern oder der Schuldenobergrenze mit einfacher Mehrheit zu verabschieden, doch Trumps Veto zwingt weiterhin zu parteiübergreifenden Kompromissen. Dringlich ist die Ausgabebefugnis, die am 11. Dezember 2026 ausläuft. Eine Einigung des alten Kongresses ist angesichts der Zerstrittenheit und der knappen Mehrheiten unsicher, weshalb eine kurzfristige Verlängerung bis Anfang 2027 wahrscheinlich ist. Ein zweiter zentraler Streitpunkt ist die Schuldenobergrenze, die voraussichtlich im kommenden Frühjahr erreicht wird und spätestens im Herbst 2027 angehoben werden muss. Die Demokraten werden diese Hebel nutzen, um Zugeständnisse bei Sozial- und Wirtschaftsthemen (unter anderem Gesundheits- und Lebenshaltungskosten, Krankenversicherungszuschüsse) zu fordern. In einem möglichen Kompromiss könnte das Weisse Haus höhere Verteidigungsausgaben verlangen, würde im Gegenzug aber einer proportionalen Ausweitung der übrigen Ausgaben zustimmen. Insgesamt dürften die Bundesausgaben nur um wenige Zehntelprozentpunkte des BIP steigen. Umfangreichere Programme oder neue Steuern würden am Präsidentenveto scheitern. Das Haushaltsdefizit dürfte daher kurzfristig bei rund 6% des BIP verharren und damit im nächsten Jahr einen weitgehend neutralen fiskalischen Impuls bedeuten.
Trump bleiben Handlungsspielräume bei Zöllen und Iran
Trotz des Machtverlusts im Kongress behält Trump grosse exekutive Spielräume in Handels- und Aussenpolitik. Über nationale Sicherheitsklauseln kann die Regierung weiterhin Zölle ohne Kongressbeschluss verhängen oder anpassen. Mit der jährlichen USMCA-Überprüfung, dem bis 10. Januar 2027 laufenden Zollwaffenstillstand mit China und offenen Verhandlungen über Handelsabkommen verbleiben zahlreiche Handelsdossiers in der Hand der Exekutive. Nach der Wahl könnte die Regierung zudem die Ergebnisse der Untersuchung zu industriellen Überkapazitäten veröffentlichen, die parallel zur Untersuchung zu Zwangsarbeit eingeleitet wurde, und die Zollsätze erneut anheben. Die Demokraten werden zwar versuchen, einzelne bestehende Zölle – etwa gegenüber Kanada oder bestimmten Produktgruppen – im Rahmen von Budgetverhandlungen zurückzufahren, doch eine grundlegende Abkehr von Trumps Zollpolitik ist nicht zu erwarten. Ähnliches gilt für den Iran-Konflikt: Die strategische Ausrichtung bleibt primär in Händen der Exekutive. Das Repräsentantenhaus kann höchstens über gezielte Kürzungen im Verteidigungsbudget oder symbolische Abstimmungen Druck ausüben.
Verhärtete Fronten bei der KI-Regulierung
Ein weiteres heisses Eisen ist die Regulierung der Künstlichen Intelligenz. Zwar wächst parteiübergreifend das Bewusstsein für Sicherheits- und Risikoaspekte, doch die Hürden für umfassende Regulierungsgesetze bleiben hoch. Die Erfordernis von 60 Stimmen im Senat sowie die Möglichkeit eines Präsidentschaftsvetos machen weitreichende Regulierungen unwahrscheinlich. Die Trump-Regierung befürwortet weiterhin einen zurückhaltenden, von der Industrie geführten Ansatz. Die meisten Republikaner lehnen zudem strenge Auflagen ab, wobei sie auf den Wettbewerb mit China und die wirtschaftlichen Vorteile von KI-Investitionen hinweisen. Die Branche dürfte diesem Kurs gegenüber aufgeschlossen sein, da bundesweit einheitliche Mindeststandards Rechtsunsicherheiten reduzieren und einem wachsenden Flickenteppich einzelstaatlicher Vorschriften vorbeugen könnten. Insgesamt dürfte das Wahlergebnis den laufenden KI-Investitionszyklus kaum bremsen. Wahrscheinlicher ist, dass die Demokraten Untersuchungen gegen grosse Technologieunternehmen einleiten, um KI-Entwicklung, Sicherheitspraktiken und Datenerhebung genauer zu prüfen.
Finanzmärkte im neuen Kräfteverhältnis
Die Finanzmärkte stehen einer demokratischen Mehrheit im Kongress traditionell skeptisch gegenüber, da sie mit mehr Regulierung und höheren Steuern assoziiert wird. Zudem geraten Big Tech und traditionelle Energiekonzerne verstärkt unter politischen Rechtfertigungsdruck. Mit seinem Veto kann Präsident Trump in den kommenden zwei Jahren allerdings unerwünschte Regulierungsvorstösse und fiskalische Kehrtwenden blockieren. Die Marktreaktion dürfte deshalb begrenzt bleiben, zumal sich der Fokus nach den Zwischenwahlen rasch wieder auf Fundamentaldaten richtet. Hier dominieren weiterhin eine positive Gewinndynamik und eine robuste Konjunktur das Bild. Die Stimmung an den Märkten wird zudem wesentlich von der Inflation, der Entwicklung im Nahen Osten und dem Thema KI geprägt, die weitgehend unabhängig vom politischen Hintergrund verlaufen. Gleichwohl bleiben unliebsame Überraschungen in Handels- und Aussenpolitik möglich, da der Präsident in diesen Bereichen nach wie vor über beträchtliche Handlungsspielräume verfügt. Im Hintergrund schwelt zudem das Risiko fiskalpolitischer Grabenkämpfe, die weitere Episoden von Regierungsstillständen und Spannungen rund um die Schuldenobergrenze nach sich ziehen könnten.
Aktienmärkte
Die blaue Welle wird die bestehenden Markttreiber grundsätzlich wenig ändern. Das Umfeld bleibt konstruktiv für risikobehaftete Anlagen. Aufgrund des intakten Wachstumsumfelds sowie der jüngst zunehmenden Marktbreite ist zudem eine zyklische Erholung möglich. Die Performance globaler Aktien wird sich nach der Konjunkturdynamik und der weltweiten Geldpolitik richten. Ersteres bleibt insgesamt unterstützend, Letzteres ist wegen des Inflationsrisikos vorerst leicht restriktiv. Mit einem demokratisch dominierten Kongress werden die Meinungsverschiedenheiten zwischen Präsident und Kongress hingegen zunehmen, wodurch zusätzliche Wachstumsimpulse unwahrscheinlicher würden und die Volatilität zunehmen könnte. Regulierungssensitive Sektoren wie Healthcare, Energy und Materials könnten eher zurückgebunden werden, da staatliche Eingriffe populärer würden. Politische Vorstösse zugunsten erneuerbarer Energien könnten hingegen zunehmen.
Obligationenmärkte
Eine kritischere Haltung des demokratisch dominierten Kongresses gegenüber einer fiskalischen Expansion könnte sich positiv auf die Entwicklung von US-Staatsanleihen und somit auf das globale Renditegefüge auswirken. Angesichts der strukturellen Rahmenbedingungen – anhaltende Defizite, steigende Ausgabe von Staatsanleihen, erhöhte Laufzeitprämie und nachlassende Auslandsnachfrage – dürfte eine etwaige Erholung jedoch nur von kurzer Dauer sein. Die mittelfristige Einschätzung, dass das Renditeumfeld volatil bleibt, besteht weiterhin. Unabhängig vom Wahlergebnis bleibt das lange Ende der US-Zinskurve im Vergleich zum Rest der Welt am anfälligsten für den anhaltenden fiskalischen und angebotsseitigen Druck.
US-Dollar
Die kurzfristigen Auswirkungen eines demokratisch dominierten Kongresses dürften moderat ausfallen. Dominierende Einflussfaktoren bleiben die Politik der Fed, die US-Wachstumsdaten und KI-getriebene Kapitalströme – allesamt Faktoren, die den Dollar derzeit stützen. Mittelfristig überwiegen jedoch die belastenden Faktoren: Strukturelle fiskalische Bedenken, die Diversifizierung der Währungsreserven und die nachlassende Auslandsnachfrage nach US-Staatsanleihen sorgen für Gegenwind. Diesen kann ein politischer Stillstand allein nicht beseitigen. Es ist daher eher mit einer graduellen als mit einer abrupten Schwäche zu rechnen.