Fairness-Initiative: Antworten zur Abstimmungsvorlage
Am 29. November 2026 stimmt die Schweizer Bevölkerung über die Volksinitiative «Ja zu fairen Bundessteuern auch für Ehepaare – Diskriminierung der Ehe endlich abschaffen!» (Fairness-Initiative) der Mitte-Partei ab. Das Ziel der Initiative ist es, die steuerliche Mehrbelastung von verheirateten Personen und Personen in eingetragener Partnerschaft bei der direkten Bundessteuer abzuschaffen. In diesem Punkt ist das Ziel der Fairness-Initiative und das der Individualbesteuerung dasselbe, jedoch unterscheiden sich die Lösungsansätze in der Umsetzung und die Auswirkungen grundlegend. In dieser Übersicht werden die wichtigsten Änderungen und möglichen Auswirkungen der Initiative dargestellt und der Unterschied zur Individualbesteuerung aufgezeigt.
Text: Tanja Müller
Fairness-Initiative: Das Wichtigste in Kürze
- Was ist die Fairness-Initiative und was will sie ändern?
- Fairness-Initiative und Individualbesteuerung: Was ist der Unterschied?
- Was passiert mit der Individualbesteuerung, wenn die Fairness-Initiative angenommen wird?
- Welche Modelle, zur Vermeidung einer höheren Steuerbelastung von Ehepaaren, könnten bei der Fairness-Initiative angewandt werden?
- Welche Auswirkungen hätte die Fairness-Initiative auf kantonaler Ebene?
- Wann würde die Fairness-Initiative in Kraft treten?
- Die Steuerbelastung der verschiedenen Steuersysteme im Vergleich

Was ist die Fairness-Initiative und was will sie ändern?
Nach aktuellem Recht deklarieren und versteuern Ehepaare* ihre Einkommens- und Vermögenswerte in einer gemeinsamen Steuererklärung. Konkubinatspaare hingegen werden individuell nach ihren jeweiligen Einkommens- und Vermögensverhältnissen besteuert. Dies hat zur Folge, dass Ehepaare – abhängig von ihrer finanziellen Situation – mehr oder weniger Steuern bezahlen als Konkubinatspaare in gleichen finanziellen Verhältnissen. Die Fairness-Initiative sieht vor, dass Ehepaare bei der direkten Bundessteuer weiterhin gemeinsam besteuert werden, aber ohne die steuerlichen Nachteile. Dies soll in der Bundesverfassung verankert werden. Zur Beseitigung der Steuermehrbelastung, welche aktuell durch den progressiv ausgestalteten Steuertarif entstehen kann, werden verschiedene Modelle vorgeschlagen. Die konkrete Ausgestaltung wird dem Gesetzgeber überlassen. Die geschätzten Kosten werden gemäss Botschaft zur Volksinitiative je nach Umsetzung zwischen 0.7 bis 3.1 Milliarden beziffert.
* Der Begriff «verheiratete Personen» bzw. «Ehepaar» schliesst auch Personen in einer eingetragenen Partnerschaft mit ein.
Fairness-Initiative und Individualbesteuerung: Was ist der Unterschied?
Unterschiede |
Fairness-Initiative |
Individualbesteuerung |
|---|---|---|
| Grundprinzip | Ehepaare werden weiterhin gemeinsam für ihre Einkommens- und Vermögenswerte besteuert und reichen eine gemeinsame Steuererklärung ein. |
Jede Person wird individuell für ihre Einkommens- und Vermögenswerte besteuert und reicht unabhängig vom Zivilstand eine eigene Steuererklärung ein. |
| Betroffene Steuerebenen | Ausschliesslich direkte Bundessteuer |
Betrifft sowohl die direkte Bundessteuer als auch die Staats- und Gemeindesteuern. Die Auswirkungen der Individualbesteuerung auf Ebene der Staats- und Gemeindesteuern sind noch nicht bekannt. |
| Lösungsansätze zur Aufhebung der Heiratsstrafe | Bei der gemeinsamen Besteuerung wird durch die Anwendung eines Splittingmodells oder der Alternativen Steuerberechnung sichergestellt, dass Ehepaare nicht mehr Steuern als Konkubinatspaare in derselben finanziellen Situation bezahlen. |
Individuelle und zivilstandsunabhängige Besteuerung aller steuerpflichtigen Personen.
|
| Auswirkungen für Unverheiratete | Keine aktuell bekannten Auswirkungen |
Neuer Einheitstarif kann auf Ebene der Bundessteuern je nach Einkommen zu etwas höheren oder tieferen Steuern führen. Die Auswirkungen auf die Staats- und Gemeindesteuern sind noch nicht bekannt. |
| Haftung & Auskunftsrecht | Ehepaare haften für die gemeinsame Steuerschulden und haben ein Auskunftsrecht bezüglich der gemeinsamen Steuerangelegenheiten. |
Ehepaare haften nicht für die Steuerschulden des anderen Ehegatten und haben kein Auskunftsrecht über die Steuerangelegenheiten des anderen Ehegatten. |
Ausführlicher Beitrag zur Individualbesteuerung
Was passiert mit der Individualbesteuerung, wenn die Fairness-Initiative angenommen wird?
Die Annahme der Fairness-Initiative würde dazu führen, dass Ehepaare auf Bundesebene weiterhin gemeinsam besteuert werden müssten. Somit stünde das Bundesgesetz über die Individualbesteuerung für die Erhebung der direkten Bundessteuer im Widerspruch zur neuen Verfassungsbestimmung. Für die Staats- und Gemeindesteuern bliebe die Individualbesteuerung weiterhin anwendbar. Die Politik wäre gefordert, diesen Widerspruch aufzulösen, da ansonsten zwei nicht kompatible Steuersysteme parallel bestehen würden.
Die Heiratsstrafe soll abgeschafft werden – aber mit welchem System, das sollen die Stimmberechtigten am 29. November 2026 entscheiden. Unabhängig vom Ausgang der Abstimmung bleibt für Ehepaare vorerst vieles offen.
Gian Matossi, Leiter Steuern der Zürcher Kantonalbank
Welche Modelle, zur Vermeidung einer höheren Steuerbelastung von Ehepaaren, könnten bei der Fairness-Initiative angewandt werden?
Splitting-Tarif
Beim Splitting-Modell wird das gemeinsame steuerbare Einkommen der Ehepaare (wirtschaftliche Einheit) durch einen Splittingfaktor geteilt, um den massgebenden Steuersatz zu bestimmen. Damit wird der Besteuerung nach der wirtschaftlichen Leistungsfähigkeit Rechnung getragen. Es wird zwischen dem Vollsplitting (Splittingfaktor 2.0) und Teilsplitting unterschieden.
Berechnung Satzbestimmendes Einkommen |
Vollsplitting Faktor 2.0 |
Teilsplitting Faktor 1.8 |
|---|---|---|
Steuerbares Einkommen der wirtschaftlichen Einheit: |
CHF 60'000 satzbestimmendes Einkommen |
CHF 66'700 (gerundet) satzbestimmendes Einkommen |
Alternative Steuerberechnung
Bei der alternativen Steuerberechnung für Ehepaare werden zwei Berechnungen gemacht. Einmal wird die Steuer basierend auf einer gemeinsamen Steuererklärung und der gemeinsamen Veranlagung berechnet. Demgegenüber wird berechnet, wie viel Steuern das Ehepaar zahlen würde, wenn beide wie zwei unverheiratete Personen separat besteuert würden, und addiert diese Beträge. Der tiefere der beiden berechneten Steuerbeträge wird erhoben.
Welche Auswirkungen hätte die Fairness-Initiative auf kantonaler Ebene?
Die Fairness-Initiative hätte keine Auswirkungen auf die Besteuerung von Ehepaaren auf Ebene der Staats- und Gemeindesteuern. Eine bestehende Steuermehr- oder -minderbelastung würde bis zur Umsetzung der Individualbesteuerung am 1. Januar 2032 unverändert bleiben. Einige Kantone wenden die in der Fairness-Initiative vorgesehenen Modelle (insbesondere das Splittingmodell) bereits heute für die Staats- und Gemeindesteuern an. Die steuerliche Mehrbelastung von Ehepaaren ist somit in diesen Kantonen bereits eliminiert oder zumindest reduziert.
Wann würde die Fairness-Initiative in Kraft treten?
Wird die Fairness-Initiative am 29. November 2026 durch die Schweizer Bevölkerung angenommen, hat das Parlament drei Jahre Zeit, ein entsprechendes Gesetz zu beschliessen und in Kraft zu setzen. Sollte dies nicht der Fall sein, muss der Bundesrat die erforderlichen Bestimmungen in einer Verordnung erlassen und der Lösungsansatz der alternativen Steuerberechnung käme zum Einsatz.
Die Steuerbelastung der verschiedenen Steuersysteme im Vergleich
Aufgrund der Einkommensverteilung der Ehegatten und dem progressiven Steuertarif kann im heutigen System entweder eine sogenannte «Heiratsstrafe» oder ein «Heiratsbonus» entstehen. Die Berechnungen anbei dienen als Orientierungshilfe und zeigen anhand des Beispiels für ein Ehepaar ohne Kinder und einem gemeinsamen steuerbaren Einkommen von CHF 150'000 illustrativ auf, wie hoch die Steuerbelastung bei der direkten Bundessteuer in den verschiedenen Steuersystemen ausfällt resp. ausfallen könnte.
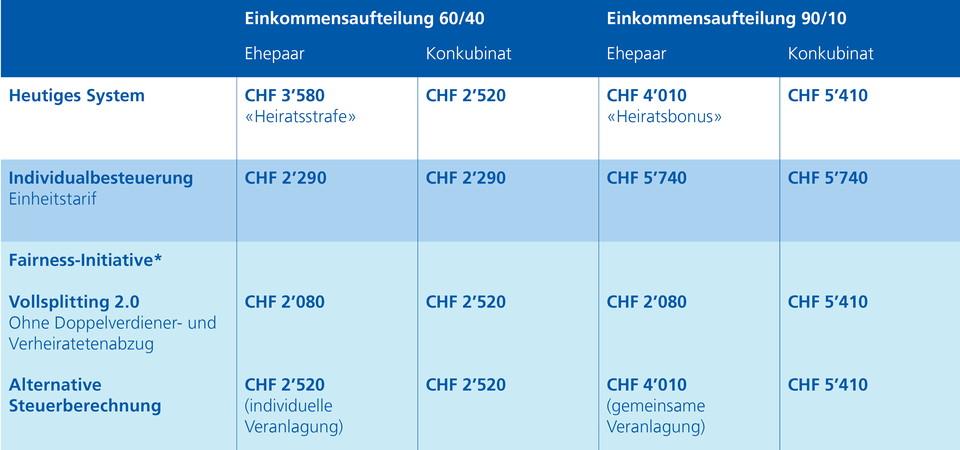
*Bei der Fairness-Initiative wurde die Annahme getroffen, dass keine Anpassungen an den aktuellen Steuertarifen vorgenommen werden. Ausserdem ist das Splittingmodel resp. eine alternative Steuerberechnung nicht auf Konkubinatspaare anwendbar und die Grundlage der Berechnung ist die individuelle Besteuerung.
Kurzfazit: Ehepaare würden auf Ebene der direkten Bundessteuern gegenüber der heutigen Regelung grundsätzlich von der Annahme der Initiative profitieren. Ob die Fairness-Initiative oder die Individualbesteuerung auf Ebene der direkten Bundessteuer vorteilhafter ausfällt, kommt auf die Ausgestaltung der Umsetzung (Wahl des Modells) sowie auf die Einkommensverteilung zwischen den Ehegatten an.