Zinsvergünstigung
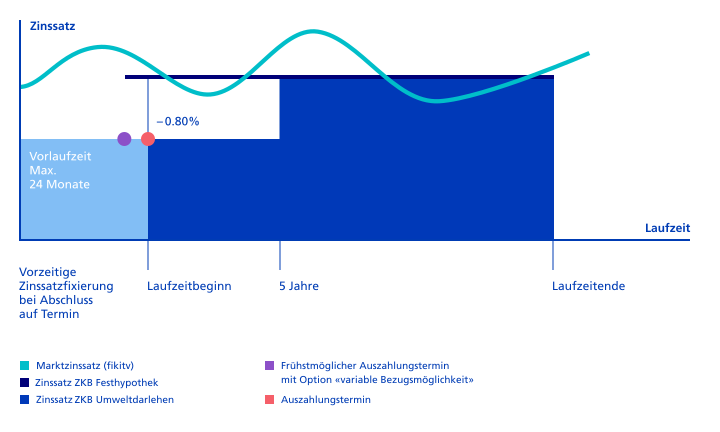
Vergünstigter Zinssatz von bis zu 0,8 % während maximal fünf Jahren.
Sie möchten neu bauen oder Ihr Eigenheim renovieren und dabei die Umwelt schonen? Dann ist eine Finanzierung mit dem ZKB Umweltdarlehen die richtige Entscheidung. Mit der Umwelthypothek der Zürcher Kantonalbank sparen Sie nachhaltig. Als nahe Bank beraten wir Sie gerne umfassend rund um die nachhaltige Hypothek.


Podcast mit Ursina Kubli und Andreas Meyer
Das Umweltdarlehen ist eine Festhypothek und hat als solche einen fixierten Zinssatz und eine fest vereinbarte Laufzeit. Die Zinssatzreduktion von bis zu 0,8 % wird auf den Zinssatz Ihrer ZKB Festhypothek gewährt. Den Zinssatz können Sie bis zu 24 Monate vor Auszahlungstermin fixieren. Wenn der Auszahlungstermin mehr als einen Monat in der Zukunft liegt, spricht man von einer Terminhypothek respektive einer Forward-Hypothek.
Folgende Voraussetzungen müssen Sie erfüllen, um von einem ZKB Umweltdarlehen zu profitieren.
Neubauten benötigen ein Minergie-Zertifikat oder einen GEAK-Ausweis Klasse A (Effizienz Gesamtenergie). Seit dem 1. Oktober 2026 gelten strengere GEAK-Grenzwerte, die allenfalls zusätzliche Massnahmen erfordern, um die GEAK-Klasse A (Effizienz Gesamtenergie) zu erreichen. Das können z. B. eine effizientere Wärmepumpe, eine erweiterte Solaranlage oder eine optimierte Gebäudehülle sein. Informieren Sie Ihren Architekten oder Ihre Architektin respektive den GEAK-Experten (z. B. von der GEAK-Expertenliste) bereits bei der Planung darüber, welche GEAK-Klasse Ihre Immobilie erreichen soll. Die Zertifikate dürfen nicht älter als fünf Jahre sein.
Bei energieeffizienten Renovationen mittels GEAK sollte vor Beginn der Umbauarbeiten ein GEAK Plus erstellt werden. Das Renovationsobjekt muss sich anschliessend um mindestens eine Effizienzklasse verbessern und nach erfolgter energetischer Modernisierung mindestens ein Ausweis Klasse C (Effizienz Gesamtenergie) erreichen. Alternativ berechtigen bei Renovationen auch energetische Einzelmassnahmen wie Wärmedämmung, klimafreundliche Heizsysteme oder Photovoltaikanlagen für ein ZKB Umweltdarlehen. Die zugelassenen Massnahmen orientieren sich an den Förderprogrammen der Kantone. Um vom Umweltdarlehen zu profitieren, müssen Sie das Formular «Energetische Einzelmassnahmen» ausfüllen und unterzeichnen. Dieses ist bei Ihrem Kundenbetreuer oder Ihrer Kundenbetreuerin erhältlich. Die Zertifikate respektive die Nachweise der umgesetzten Massnahmen dürfen nicht älter als fünf Jahre sein.
Gerne beraten wir Sie persönlich zu dem für Sie passenden Hypothekenmix. Oft sind mehrere Hypotheken mit unterschiedlichen Laufzeiten sinnvoll. Wenn Sie zum ersten Mal bauen, können Sie zusätzlich von der Starthypothek mit reduziertem Zinssatz profitieren.
Sie können Ihre Festhypothek auf zwei Arten amortisieren:
| Laufzeit | Zinssatz |
|---|---|
| 2 Jahre | 0.980 % |
| 3 Jahre | 1.100 % |
| 4 Jahre | 1.160 % |
| 5 Jahre | 1.200 % |
| 6 Jahre | 1.373 % |
| 7 Jahre | 1.499 % |
| 8 Jahre | 1.610 % |
| 9 Jahre | 1.696 % |
| 10 Jahre | 1.770 % |
| 11 Jahre | 1.936 % |
| 12 Jahre | 1.987 % |
| 13 Jahre | 2.032 % |
| 14 Jahre | 2.064 % |
| 15 Jahre | 2.103 % |
Letzte Änderung: 20.10.2026
Die aufgeführten Zinssätze verstehen sich als Richtwerte. Der effektive Zinssatz hängt von Faktoren wie Kundenbonität, Objektart, Objektqualität, selbstgenutzt oder vermietet, Finanzierungshöhe, Belehnung und Tragbarkeit ab. Die Zinssätze können sich jederzeit ändern. Alle Angaben ohne Gewähr.
| Laufzeit | 1.‒5. Jahr | 6.‒15. Jahr |
|---|---|---|
| 2–15 Jahre | 0,800 % | – |
Zinssatzreduktion auf Hypothekarzins der Festhypothek
| Einfamilienhaus oder Stockwerkeigentum | maximal CHF 250'000.– |
|---|---|
| Mehrfamilienhaus | maximal CHF 5 Mio. (maximal CHF 250'000.– / 100m2 Energiebezugsfläche) |
| Gewerbeliegenschaften oder Grossüberbauung von gemeinnützigen Wohnbauträgern | Bei Gewerbeliegenschaften, Grossüberbauungen und gemeinnützigen Wohnbauträgern (Baugenossenschaften, Stiftungen etc.) fragen Sie Ihre Kundenbetreuerin oder Ihren Kundenbetreuer. |
Nach Ablauf der festen Laufzeit wird der Zinssatz neu fixiert. Ist das Zinsniveau in der Zwischenzeit gestiegen, müssen Sie die Folgefinanzierung zu einem höheren Zinssatz abschliessen. Um dieses Risiko zu mindern, können Sie mehrere ZKB Hypotheken mit unterschiedlichen Laufzeiten abschliessen. So muss nicht der gesamte Hypothekarbetrag auf einmal in einem hohen Zinsumfeld neu geregelt werden. Sinkt das Zinsniveau während der Dauer der Hypothek, so können Sie die Folgefinanzierung zu einem tieferen Zinssatz abschliessen.
Weitere Risiken können sich durch Ihre privaten Lebensumstände ergeben, wenn sich Ihre persönliche Situation aufgrund Scheidung, Unfall oder Jobverlust ändert. Gerne beraten wir Sie zu Ihren Möglichkeiten, sich und Ihre Liebsten geeignet abzusichern.
